주식
"BTS 완전체 카운트다운" 하이브(HYBE), 주가 30만 원 재탈환 가시권? 2026년 관전 포인트 3가지
욥쫍경제학
2026. 1. 26. 22:32
안녕하세요 욥쫍입니다!
오늘은 K-팝의 자존심, 하이브의 주가 흐름과 향후 전망을 심층 분석합니다.
최근 하이브 주가는 바닥을 다지고 우상향 곡선을 그리며 많은 투자자의 시선을 끌고 있는데요. 그 배경에는 어떤 강력한 모멘텀이 숨어 있을까요?
📈 1. 주가 흐름: BTS 복귀 기대감이 만든 '강력한 지지선'
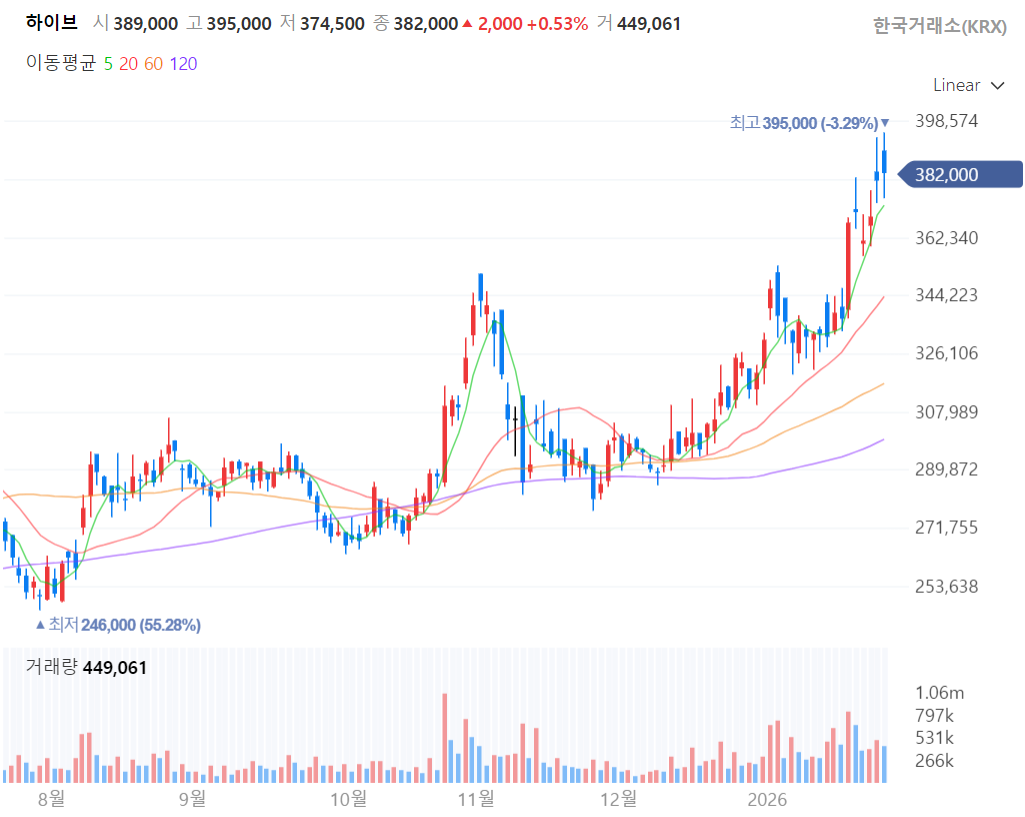
2026년 1월 중순 기준, 하이브 주가는 26만~28만 원 선에서 견고한 흐름을 보이고 있습니다.
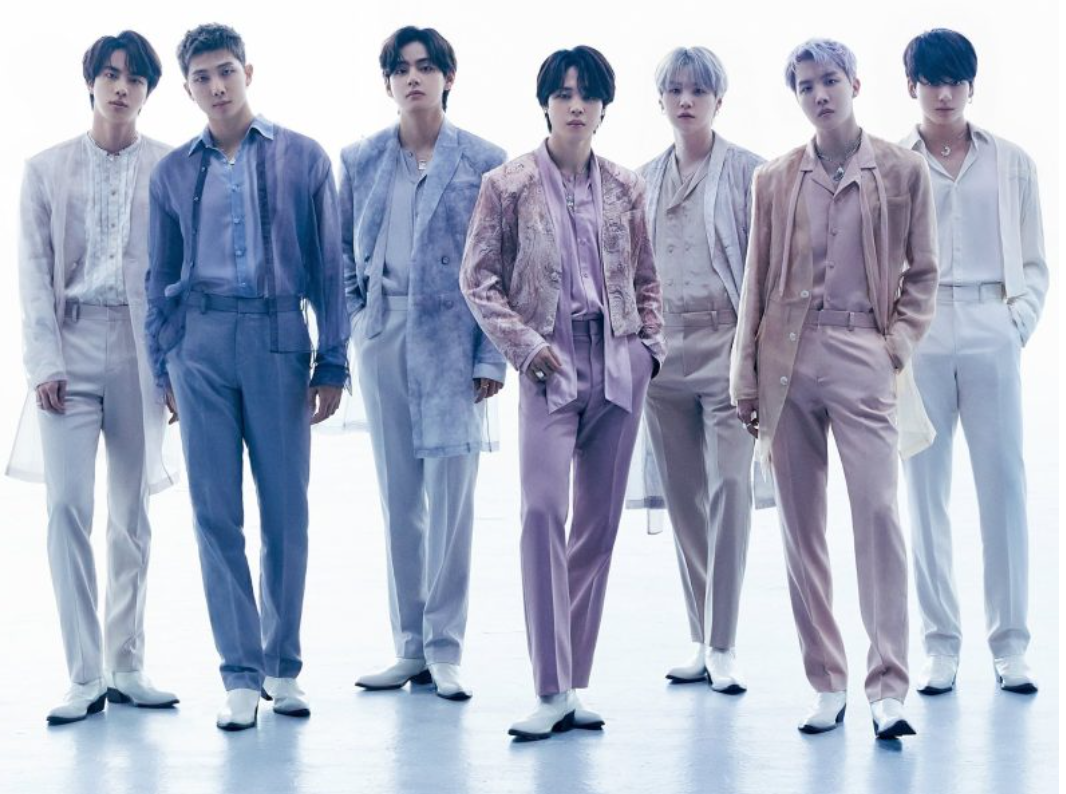
- 완전체 모멘텀: 멤버 전원의 군 복무가 마무리되는 2026년은 BTS 완전체 활동이 본격화되는 해입니다. 시장은 이미 'BTS 프리미엄'을 주가에 선반영하기 시작했으며, 증권가에서는 목표 주가를 32만~35만 원까지 상향 조정하고 있습니다.
- 실적 회복세: 2025년 4분기 어닝 서프라이즈에 이어, 2026년 1분기 역시 신인 그룹들의 월드투어 수익이 반영되며 역대급 매출이 기대됩니다.
💎 2. 펀더멘털: '멀티 레이블'과 '위버스'의 시너지
하이브는 이제 특정 아티스트에만 의존하는 구조를 탈피했습니다.
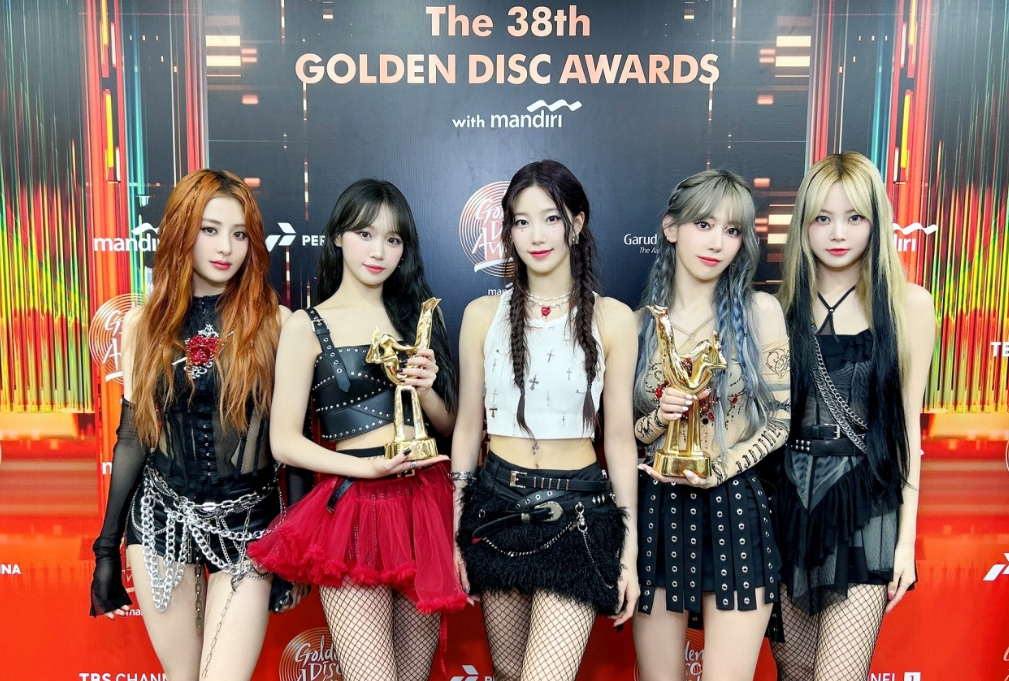
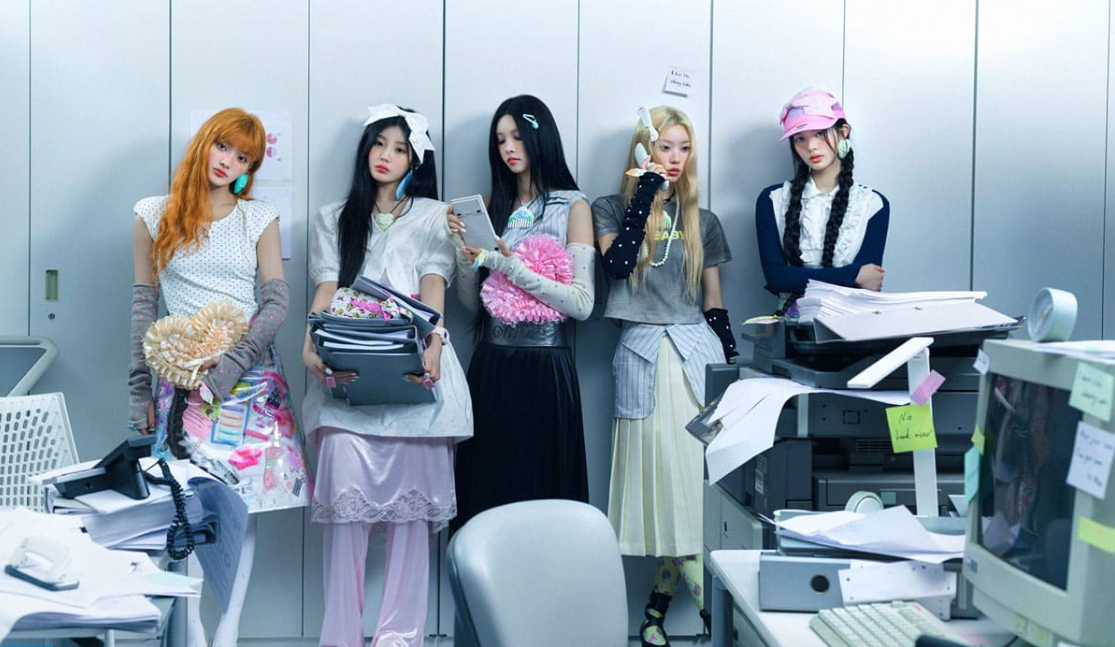
- 아일릿·르세라핌의 질주: 걸그룹 라인업이 글로벌 차트를 점령하며 매출 비중을 다각화했습니다. 특히 '아일릿'의 북미 시장 성과는 하이브의 현지화 전략이 성공했음을 보여줍니다.
- 위버스(Weverse)의 수익화: 플랫폼 유료 멤버십 가입자 수가 급증하며 광고 및 커머스 매출이 하이브 전체 영업이익의 큰 축으로 자리 잡았습니다. 2026년에는 AI 기반 아티스트 대화 서비스 등 신규 유료 모델이 도입될 예정입니다.
⚠️ 3. 리스크 요인: '거버넌스 이슈'와 '신규 IP의 유지력'
장밋빛 전망 속에서도 주의해야 할 점은 있습니다.
- 내부 거버넌스 관리: 레이블 간의 독립성 유지와 협업 과정에서 발생하는 잡음을 어떻게 관리하느냐가 경영진의 핵심 숙제입니다.
- 시장 변동성: 엔터주는 거시 경제 지표보다 트렌드 변화에 민감합니다. 신규 IP들의 후속 앨범 성적이 기대에 못 미칠 경우 주가는 일시적 조정을 받을 수 있습니다.
💡 결론: 2026년은 하이브의 '슈퍼 사이클'
BTS의 귀환이라는 확실한 호재와 플랫폼 사업의 성숙도가 만나는 2026년은 하이브에게 역사적인 한 해가 될 가능성이 높습니다. 단기적인 변동성에 일희일비하기보다, 글로벌 엔터 시장 내 하이브의 점유율 확대를 지켜보는 장기적인 관점이 필요합니다.