주식
"미국의 희토류 반격" MP머티리얼즈(MP), 2026년 '자석 독립'의 원년 될까?
욥쫍경제학
2026. 1. 26. 01:03
안녕하세요 경제 뉴스를 전달하는 욥쫍입니다!
미국 유일의 희토류 일괄 생산 기업, MP머티리얼즈(MP)를 분석해볼게요.
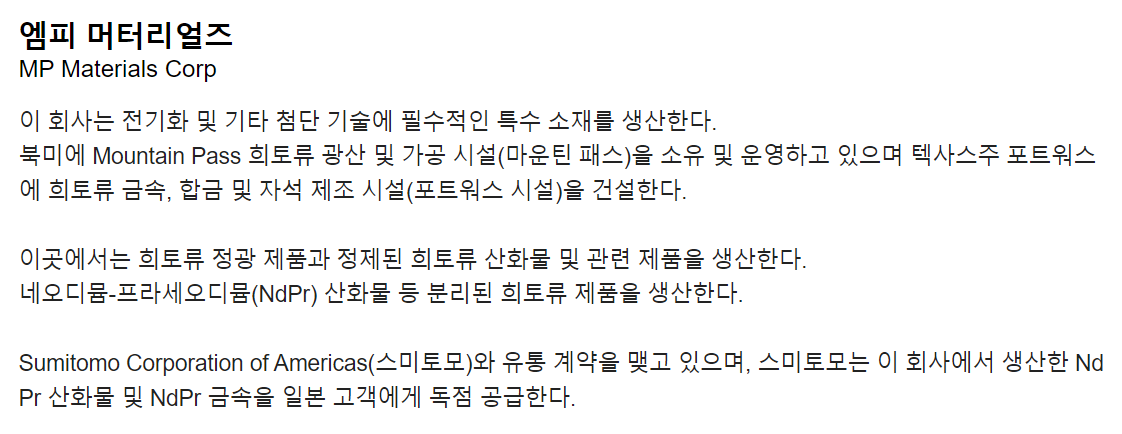
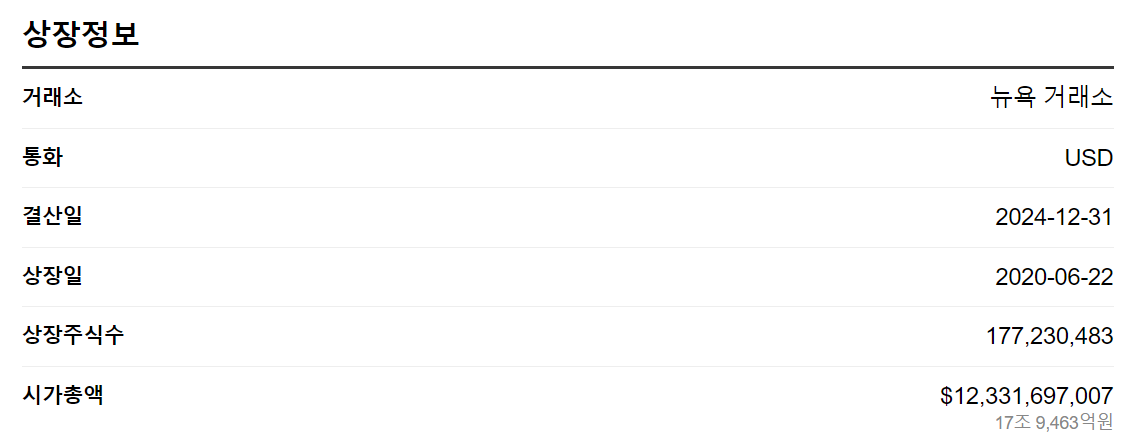
거시적 규제가 하이테크 산업을 조이는 가운데, 전기차와 방산의 필수재인 희토류 시장에서 MP가 어떤 한 방을 준비하고 있는지 펀더멘털을 통해 살펴보도록 해요.
📈 1. 주가 현황: 저점 대비 200% 폭등, 그 이후는?

2026년 1월 중순 기준, MP 주가는 60~70달러 선에서 거래되고 있습니다.
- 놀라운 반등: 2025년 초 20달러 수준이었던 주가는 미국 국방부(DoD)의 대규모 투자와 전략적 가치 부각으로 1년 만에 약 3배 가까이 뛰어올랐습니다.
- 월가의 시각: 현재 평균 목표 주가는 약 80달러 수준입니다. 일부 낙관론자들은 텍사스 자석 공장의 본격 가동을 근거로 100달러 돌파를 점치기도 합니다.
💎 2. 펀더멘털: 광산에서 자석까지 '수직 계열화' 완성


MP머티리얼즈의 진짜 가치는 단순히 땅에서 희토류를 캐는 것에 그치지 않습니다.
- 미 국방부(DoD)라는 든든한 뒷배: 2025년 7월, 미 국방부는 MP에 4억 달러를 투자하며 최대 주주(지분 약 15%)가 되었습니다. 이는 국가 안보 차원에서 MP를 '국가 기간 시설'로 관리하겠다는 강력한 의지입니다.
- 가격 하한선(Price Floor) 확보: 2026년 1분기부터 미 국방부와의 계약에 따라 주요 희토류(NdPr) 제품에 대해 kg당 110달러의 가격 하한선이 적용됩니다. 시장 가격이 폭락해도 수익을 보전받는 강력한 안전장치입니다.
- 신규 공장 가동 임박: 텍사스 자석 제조 시설(10X Facility)과 마운틴 패스의 중희토류 분리 시설이 2026년 중반부터 본격 가동될 예정입니다. 이제 중국에 의존하지 않고 미국 내에서 '희토류 원석 → 정제 → 자석'으로 이어지는 전체 밸류체인이 완성됩니다.
⚠️ 3. 투자 시 주의해야 할 '한계점'
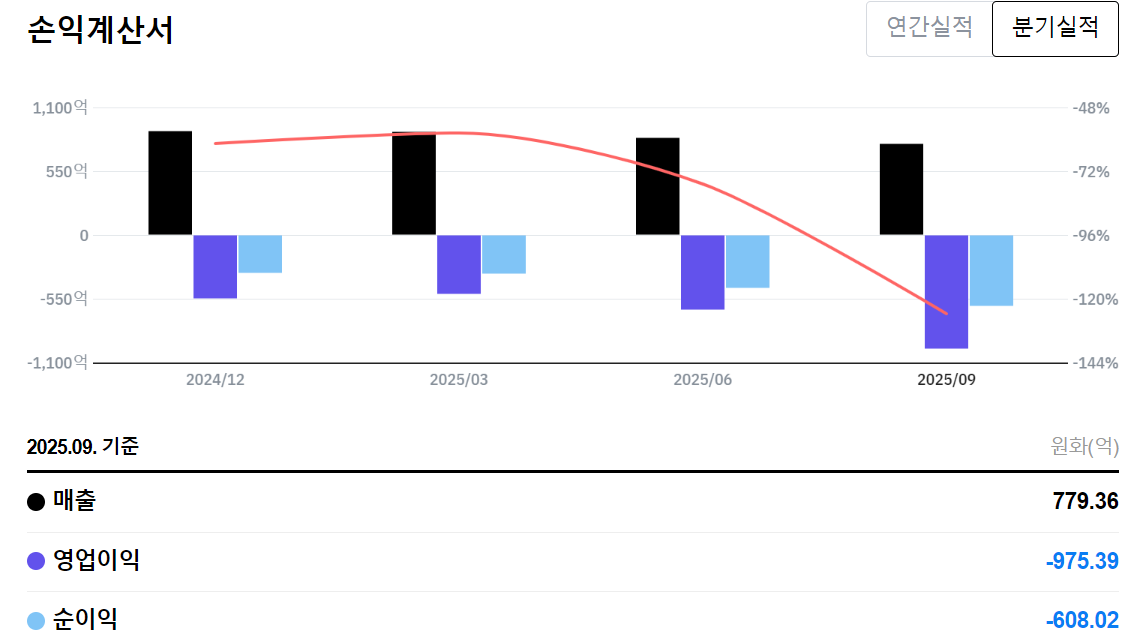
급격한 주가 상승만큼 리스크도 꼼꼼히 따져봐야 합니다.
- 실행 리스크(Execution Risk): 텍사스 공장의 양산 수율이 기대에 못 미치거나 가동 일정이 지연될 경우, 현재의 높은 밸류에이션은 정당화되기 어렵습니다.
- 중국의 반격: 중국이 희토류 공급량을 갑자기 늘려 가격을 의도적으로 낮추는 '치킨 게임'을 다시 시작할 경우, 정부 지원이 있다 해도 수익성에 타격을 입을 수 있습니다.
- 높은 밸류에이션: 현재 P/S(주가매출비율)가 업계 평균보다 월등히 높습니다. 즉, 미래의 성장을 이미 주가에 상당 부분 '선반영'한 상태입니다.
💡 결론: 정책이 밀어주는 '전략 자산'에 투자하라
MP머티리얼즈는 단순히 실적으로만 평가받는 기업이 아닙니다.
미국의 자원 안보 그 자체입니다.
단기적인 주가 변동성보다는 2026년 중반 이후 발표될 실제 자석 생산량과 상업적 공급 계약 소식에 귀를 기울이며 장기적인 안목으로 접근할 필요가 있습니다.