주식
팔란티어(PLTR) 주가 170달러 돌파, '거품'인가 '폭등 전야'인가? 2월 2일 실적 발표 전 필독!
욥쫍경제학
2026. 1. 26. 00:52
안녕하세요 경제 소식을 나르는 욥쫍입니다
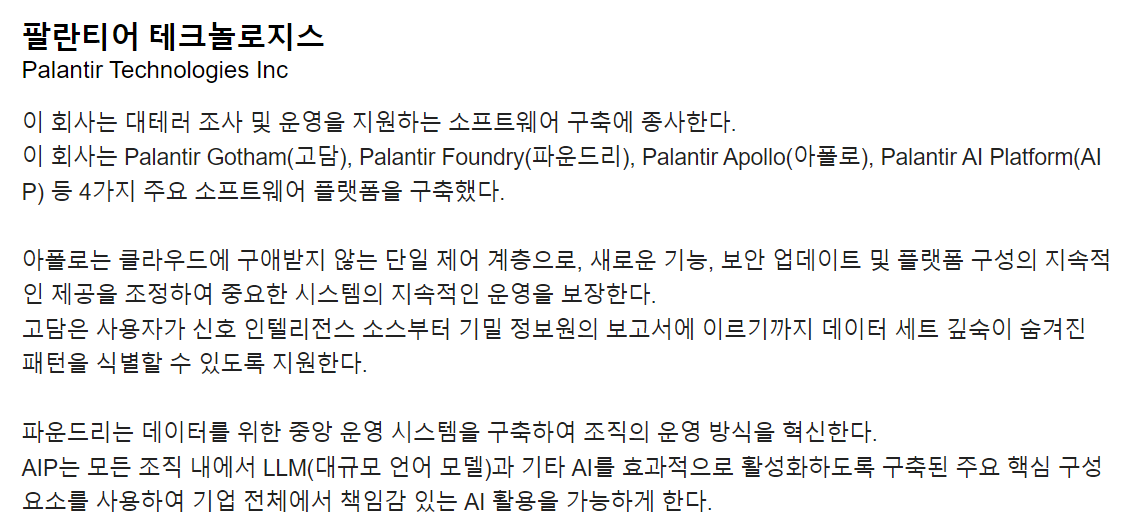
오늘은 전 세계 AI 소프트웨어 시장의 판도를 바꾸고 있는 팔란티어 테크놀로지스(PLTR)를 집중 해부해볼게요.
최근 변동성 속에서도 견고한 흐름을 보이는 팔란티어, 과연 지금이라도 올라타야 할까요?
아니면 잠시 내려야 할 때일까요?
📈 1. 최근 주가 흐름: 조정인가, 고점 횡보인가?
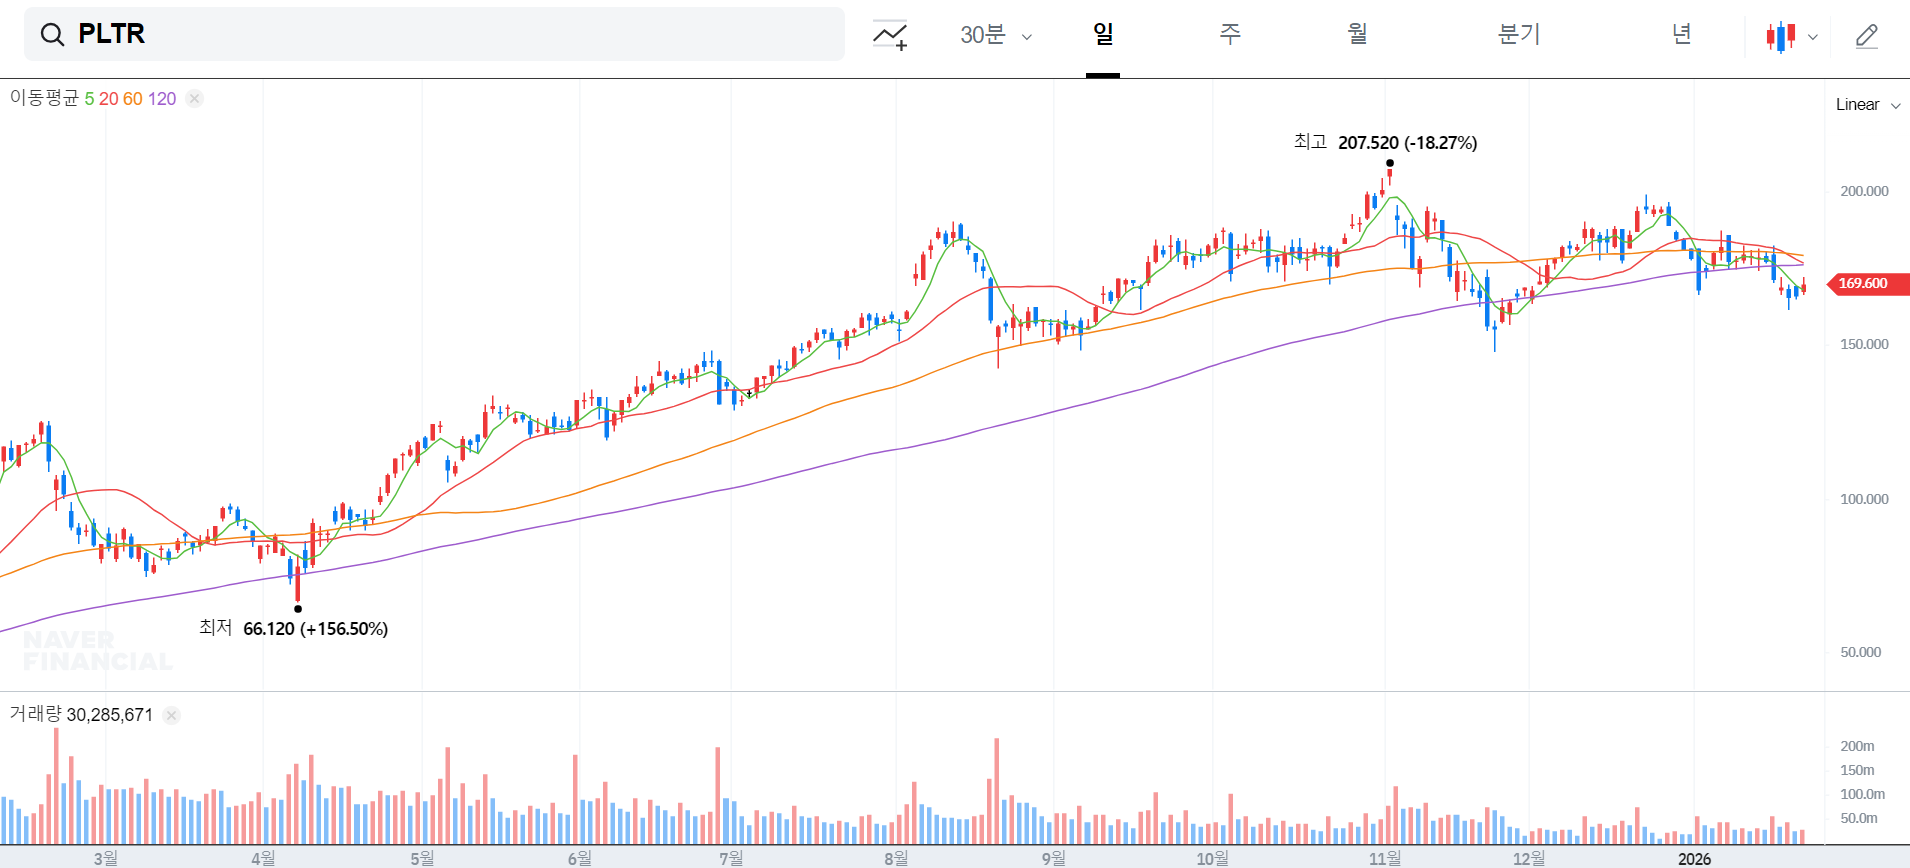
2026년 1월 현재, 팔란티어 주가는 165~170달러 사이에서 치열한 공방을 벌이고 있습니다.
- 단기 조정: 최근 한 달간 약 14%의 조정을 겪었지만, 이는 작년 한 해 115% 이상 급등한 것에 대한 건전한 숨 고르기라는 평가가 지배적입니다.
- 강력한 지지선: 현재 162달러 선이 단기 핵심 지지선으로 작용하고 있으며, 월가 전문가들은 이 지점이 무너지지 않는다면 실적 발표와 함께 새로운 고점 탈환이 가능할 것으로 보고 있습니다.
💎 2. 펀더멘털 분석: 숫자가 말하는 팔란티어의 '급'
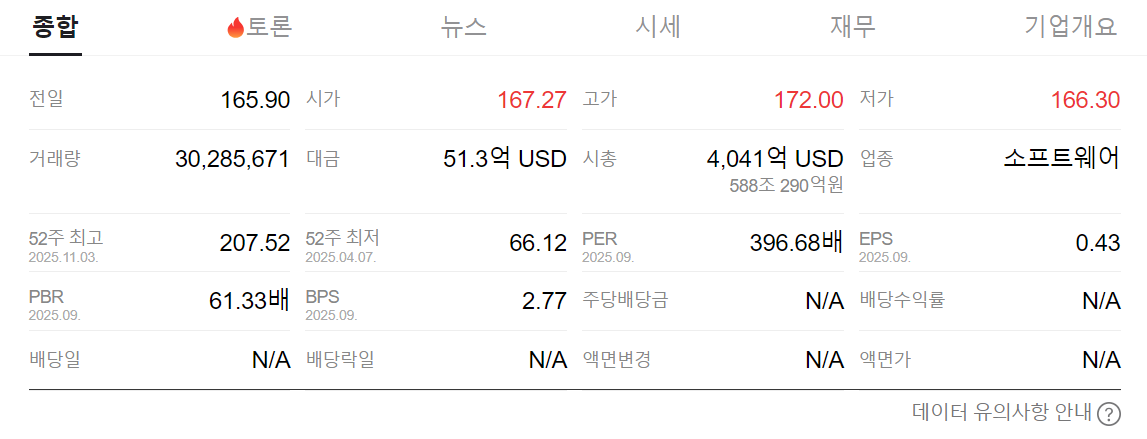
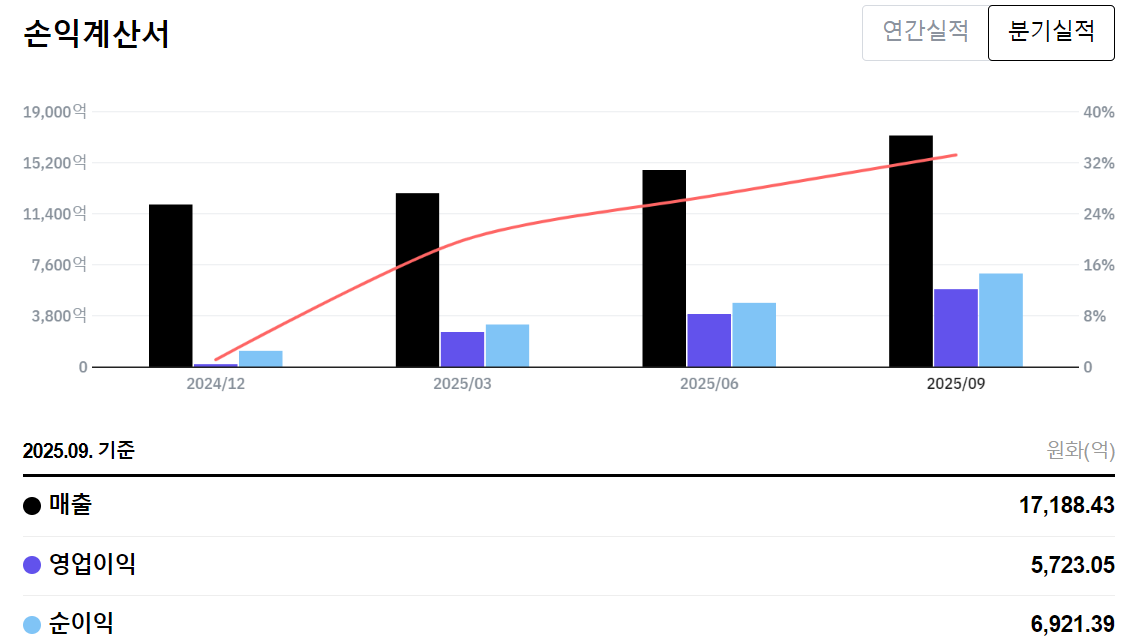
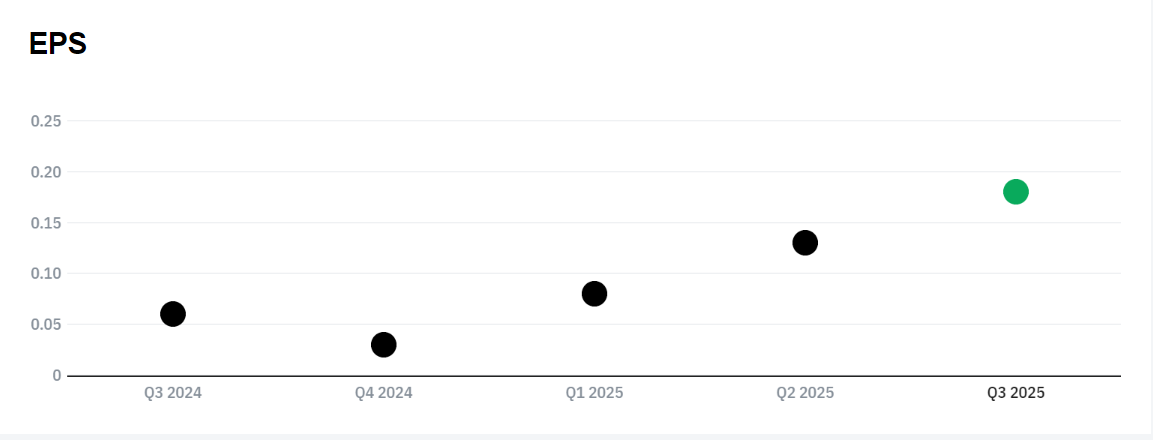
팔란티어가 다른 AI 기업들과 차별화되는 이유는 압도적인 성장 효율성에 있습니다.
- 미국 상업 부문의 폭주: 전년 대비 무려 121% 성장한 미국 상업 매출은 팔란티어의 AIP(AI 플랫폼)가 기업 현장에서 얼마나 강력한 도구인지 증명합니다.
- 경이로운 이익률: 영업이익률이 51%에 달합니다. 이는 웬만한 소프트웨어 기업은 꿈도 꾸기 힘든 수치로, 매출이 늘어날수록 이익이 기하급수적으로 쌓이는 구조가 완성되었음을 의미합니다.
- 내부자 시그널: 최근 내부자 매도세가 급감했다는 점은 경영진이 현재 가격을 여전히 저렴하다고 판단하거나, 2월 실적에 강한 자신감을 갖고 있다는 힌트입니다.
⚠️ 3. 냉정한 경고: PER 170배, 정당화될 수 있나?
팔란티어 투자의 유일한, 그러나 가장 큰 걸림돌은 밸류에이션입니다.
- 고평가 논란: 현재 선행 PER(주가수익비율)이 170배를 넘나듭니다. 이는 시장 평균보다 압도적으로 높은 수치로, 향후 5~8년 동안 매년 30~40% 이상의 성장을 지속해야만 정당화될 수 있는 가격입니다.
- 월가의 시선: 시티그룹 등 일부에서는 목표가를 235달러까지 제시하며 장기 낙관론을 펴고 있지만, 보수적인 분석가들은 현재 가격이 내재 가치보다 70% 이상 고평가되었다고 경고합니다.
📊 4. 2월 2일 실적 발표, 관전 포인트
운명의 실적 발표가 코앞으로 다가왔습니다. 주가 향방을 가를 3가지 핵심 지표는 다음과 같습니다.
- 미국 상업 고객 수의 증가세 유지 여부 (지난 분기 63% 성장)
- 영업이익률 50%대 수성 여부
- 2026년 전체 가이던스(전망치) 상향 가능성
💡 결론: 공격적 투자자라면 '홀딩', 보수적 투자자라면 '분할 매도'
팔란티어는 단순한 테마주가 아닌 '실적을 동반한 AI 대장주'임이 확실합니다.
다만, 프리미엄이 잔뜩 붙어있는 만큼 실적 발표 시 작은 실망감에도 주가는 크게 요동칠 수 있습니다.
2월 2일 결과에 따라 팔란티어의 향후 1년 주가 지도가 그려질 것입니다.